11ª Convenção Anual JB Software

11ª Convenção Anual JB Software [janeiro 2017]

Várias novidades apresentadas e salas lotadas demonstram o sucesso desta edição!

A décima primeira edição da Convenção Anual da JB Software surpreendeu ao envolver, nos três dias de evento, desenvolvedores, consultores técnicos, área comercial, equipes de franquias e clientes.


11ª Convenção Anual JB Software [janeiro 2017]

Na ocasião, foram apresentadas parcerias em diversos segmentos, tornando o portfólio mais amplo, como para redes de postos de combustíveis e agronegócio, além de soluções estratégicas para o segmento contábil, com sistemas online para gestão de pequenas e médias empresas e cloud backup (backup em nuvem).

Certificação de franquias e consultores também esteve na pauta desta edição e reforça o alinhamento da JB Software com os seus clientes, oferecendo atendimento cada vez mais especializado.


Se o padrão em convenções empresariais é focar exclusivamente no comercial, não é o caso da JB Software! Ao reunirmos todos os envolvidos, conseguimos ser mais assertivos e oferecer soluções que atendam a demanda dos nossos clientes.

11ª Convenção Anual JB Software [janeiro 2017]
11ª Convenção Anual JB Software [janeiro 2017] 11ª Convenção Anual JB Software [janeiro 2017]

Além das atividades técnicas realizadas entre os dias 12 e 14 de janeiro, todos os presentes puderam confraternizar na noite de premiações e homenagens, momento em que as franquias que se destacaram no ano de 2016 foram premiadas, juntamente com os clientes homenageados1 desta edição. Confira abaixo algumas fotos:

11ª Convenção Anual JB Software [janeiro 2017] 11ª Convenção Anual JB Software [janeiro 2017] 11ª Convenção Anual JB Software [janeiro 2017] 11ª Convenção Anual JB Software [janeiro 2017]

Acesse a nossa página no Facebook e visualize todas as fotos da convenção.

A JB Software agradece a presença de todos em Pinhalzinho/SC e reforça o convite para os próximos eventos.


  1. Já é tradição para a JB Software homenagear os clientes que atingem maioridade, ou seja, são nossos clientes que completam 18 anos. Somente nesta edição, foram mais de cinquenta clientes que entram para este seleto roll e participaram de toda convenção gratuitamente, além de receberem uma placa em homenagem e um presente da JB Software.

Nova tabela de INSS e salário-família: vigência 01.01.2017

Por intermédio da Portaria MF nº 8/2017, o Ministério da Fazenda publicou a tabela de salários-de-contribuição dos segurados empregado, empregado doméstico e trabalhador avulso para fatos geradores que ocorrerem a partir da competência janeiro/2017.

Além disso, referida Portaria reajustou em 6,58% os benefícios mantidos pela Previdência Social, e definiu os valores das cotas do salário-família.

Dentre outras disposições estabelecidas pela citada Portaria, destacam-se:

a) o valor da cota do salário-família por filho ou equiparado de qualquer condição, até 14 anos de idade ou inválido de qualquer idade, desde 1º.01.2017:

R$ 44,09 para o segurado com remuneração mensal, não superior a R$ 859,88;

R$ 31,07 para o segurado com remuneração mensal superior a R$ 859,88 e igual ou inferior a R$ 1.292,43;

b) a tabela de contribuição previdenciária dos segurados empregado, empregado doméstico e trabalhador avulso, para pagamento de remuneração a contar de 1º.01.2017, conforme segue:

Salário-de-contribuição (R$)          Alíquota para fins de recolhimento
até 1.659,38                                                        8%
de 1.659,39 a 2.765,66                                       9%
de 2.765,67 a 5.531,31                                      11%

c) a tabela do fator de reajuste dos benefícios concedidos de acordo com as respectivas datas de início, aplicável a partir de janeiro/2017, conforme segue:

Data de início do benefício          Reajuste (%)
até janeiro/2016                                  6,58
em fevereiro/2016                               4,99
em março/2016                                   4,01
em abril/2016                                      3,55
em maio/2016                                     2,89
em junho/2016                                    1,89
em julho/2016                                     1,42
em agosto/2016                                   0,77
em setembro/2016                               0,46
em outubro/2016                                 0,38
em novembro/2016                              0,21
em dezembro/2016                              0,14

Fabio João Rodrigues – Advogado – Consultor Jurídico-Empresarial

Blog da Central

Novo valor do salário mínimo a partir de 2017

Através do Decreto n° 8.948/2016, foram publicados, no Diário Oficial da União do dia 30/12, os novos valores para o salário mínimo, com vigência a partir de 01/01/2017.

Assim ficaram definidos:

Salário mínimo mensal = R$ 937,00 (novecentos e trinta e sete reais).
Salário mínimo diário = R$ 31,23 (trinta e um reais e vinte e três centavos)
Salário mínimo horário = R$ 4,26 (quatro reais e vinte e seis centavos)

Confira aqui a publicação diretamente no Diário Oficial.

“Programa de Proteção ao Emprego” passa a ser denominado “Programa Seguro-Emprego” com prorrogação de sua vigência

Com a publicação da Medida Provisória nº 761/2016 (DOU 1 de 23.12.2016), ficou definido que o Programa de Proteção ao Emprego (PPE) passa ser denominado “Programa Seguro-Emprego (PSE)”, como política pública de emprego ativa.

O PSE consiste em ação para auxiliar os trabalhadores na preservação do emprego, podendo aderir ao programa as empresas de todos os setores em situação de dificuldade econômico-financeira que celebrarem acordo coletivo de trabalho específico de redução de jornada e de salário (portanto, via sindicato).
A adesão ao PSE pode ser feita junto ao MTb, até o dia 31.12.2017, observado o prazo máximo de permanência de 24 meses, na forma definida em regulamento, respeitada a data de extinção do programa em 31.12.2018.

Tem prioridade de adesão a empresa que demonstre observar a cota de pessoas com deficiência, as microempresas e empresas de pequeno porte, observados os critérios definidos pelo Poder Executivo federal.

As microempresas e as empresas de pequeno porte que aderirem ao PSE poderão contar com o apoio técnico do Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (Sebrae). Poderão aderir ao PSE as empresas que se enquadrem nas condições estabelecidas pelo Comitê do Programa de Proteção ao Emprego, independentemente do setor econômico, e que cumprirem os seguintes requisitos, entre outros:

a) apresentar, ao MTb, solicitação de adesão ao PSE;

b) comprovar a situação de dificuldade econômico-financeira, fundamentada no Indicador Líquido de Empregos (ILE), considerando-se nesta situação a empresa cujo ILE seja igual ou inferior ao percentual a ser definido em ato do Poder Executivo federal, apurado com base nas informações disponíveis no Cadastro Geral de Empregados e Desempregados (Caged), consistindo o ILE no percentual representado pela diferença entre admissões e demissões acumulada nos 12 meses anteriores ao da solicitação de adesão ao PSE dividida pelo número de empregados no mês anterior ao início desse período.

No cálculo do ILE, não serão computados os eventos de transferência por entrada, de transferência por saída e de admissão ou desligamento de aprendizes.

Os empregados de empresas que aderirem ao PSE e que tiverem o seu salário reduzido fazem jus à compensação pecuniária equivalente a 50% do valor da redução salarial e limitada a 65% do valor máximo da parcela do seguro-desemprego, enquanto perdurar o período de redução temporária da jornada de trabalho.

O acordo coletivo de trabalho específico para adesão ao PSE, celebrado entre a empresa e o sindicato de trabalhadores representativo da categoria da atividade econômica preponderante da empresa, pode reduzir em até 30% a jornada e o salário.

O número total de trabalhadores e de setores abrangidos pelo PSE e a citada redução de até 30% poderão ser alterados durante o período de adesão ao programa, dispensada a formalização de termo aditivo ao acordo, observados os critérios a serem estabelecidos em ato do Poder Executivo federal.

A empresa que aderir ao PSE fica proibida, entre outras hipóteses, de dispensar arbitrariamente ou sem justa causa os empregados que tiverem sua jornada de trabalho temporariamente reduzida enquanto vigorar a adesão ao PSE e, após o seu término, durante o prazo equivalente a um 1/3 do período de adesão.

A empresa pode denunciar o PSE a qualquer momento, desde que comunique o ato ao sindicato que celebrou o acordo coletivo de trabalho específico, aos seus trabalhadores e ao Poder Executivo federal, com antecedência mínima de 30 dias, demonstrando as razões e a superação da situação de dificuldade econômico-financeira.

Deve ser mantida a garantia de emprego, nos termos da adesão original ao PSE e aos seus acréscimos. Somente após 6 meses da denúncia, pode a empresa aderir novamente ao PSE, caso demonstre que enfrenta nova situação de dificuldade econômico-financeira.

Fica excluída do PSE e impedida de aderir ao programa novamente a empresa que, entre outras hipóteses, cometer fraude no âmbito do PSE, assim entendida como a situação em que empresa obtiver, para si ou para outrem, vantagem ilícita, em prejuízo alheio, induzindo ou mantendo alguém em erro, mediante artifício, ardil ou qualquer outro meio fraudulento, relativamente ao programa, como atos praticados quanto à burla das condições e dos critérios para adesão e permanência no programa, fornecimento de informações não verídicas, apresentação de documentos falsos ou desvio dos recursos da compensação financeira do programa destinada aos empregados abrangidos.

A empresa que descumprir o acordo coletivo ou as normas relativas ao PSE fica obrigada a restituir ao Fundo de Amparo ao Trabalhador (FAT) os recursos recebidos, devidamente corrigidos, e a pagar multa administrativa correspondente a 100% desse valor, calculada em dobro no caso de fraude.

Fonte: Blog da Central


Feliz Ano Novo

Feliz Ano Novo00

Feliz Natal e um próspero 2017

10

TST altera a Súmula nº 191 sobre adicional de periculosidade

Por intermédio da Resolução nº 214/2016, o Tribunal Superior do Trabalho alterou a redação da Súmula nº 191, nos seguintes termos:

Nº 191. ADICIONAL DE PERICULOSIDADE. INCIDÊNCIA. BASE DE CÁLCULO.

I – O adicional de periculosidade incide apenas sobre o salário básico e não sobre este acrescido de outros adicionais.

II – O adicional de periculosidade do empregado eletricitário, contratado sob a égide da Lei nº 7.369/1985 , deve ser calculado sobre a totalidade das parcelas de natureza salarial. Não é válida norma coletiva mediante a qual se determina a incidência do referido adicional sobre o salário básico.

III – A alteração da base de cálculo do adicional de periculosidade do eletricitário promovida pela Lei nº 12.740/2012 atinge somente contrato de trabalho firmado a partir de sua vigência, de modo que, nesse caso, o cálculo será realizado exclusivamente sobre o salário básico, conforme determina o § 1º do art. 193 da CLT.

Fonte: Blog da Central

[DIRF 2017] – 9 Dúvidas (e Respostas) sobre RRA – Rendimentos Recebidos Acumuladamente

1 – O que são os RRA’s?

Os Rendimentos Recebidos Acumuladamente (RRA) são rendimentos remuneratórios de anos-calendário anteriores que compõe a base para cálculo do IRRF (imposto de renda retido na fonte). Tais rendimentos podem ser também sobre aposentadorias e pensões recebidas, relativas a anos anteriores.

2 – Como é mais comum ocorrer?

Nas empresas, o mais comum de acontecer é quando há um aumento após a data-base ou rendimentos remuneratórios pagos em Rescisão Contratual (normal ou em reclamatórias trabalhistas), sempre relativos a anos-calendário anteriores. Quando há reclamatórias trabalhistas o cálculo é feito pelo cartório da Vara onde tramitou o processo.

3 – Quando e como ocorre a tributação?

A tributação do RRA para fins de IRRF ocorre no pagamento ou crédito, porém em separado da remuneração do mês ou do ano vigente.

Ainda em relação à tributação, o cálculo do IRRF sobre RRA leva em conta a quantidade de meses a que se referem os rendimentos.

4 – Como Declarar os RRA’s na DIRF?

Na DIRF (Declaração de Imposto Retido na Fonte e outras Retenções Federais), o RRA e seu respectivo IRRF devem ser declarados em SEPARADO dos demais rendimentos, já que, em princípio, sua tributação é definitiva e na fonte, exclusivamente.

Caso isso não ocorra – por erro – a empresa responsável pelo pagamento do IRRF deve refazer a DIRF apenas para declarar em separado o RRA. Como já recolheu o IRRF, não precisa pedir devolução.

O beneficiário do IRRF pago a maior deverá refazer sua DAA (Declaração de Ajuste Anual) e reenviar à Receita Federal. Se houver IRRF pago a maior é a RFB quem deverá devolver, após a entrega da DAA retificadora.

As regras para a DIRF 2017 devem ser publicadas em breve pela RFB.

dirf2017

5 – Qual a Base legal?

As regras para cálculo do IRRF sobre RRA estão na IN RFB 1.500/14, a partir do artigo 36.

6 – É possível fazer o Cálculo do IRRF do RRA Online?

O cálculo utiliza o chamando “Tabelão“, que é a Tabela do IRRF adaptada para ser multiplicada pelo número de meses a que se referem os rendimentos. Faça um simulação do cálculo do RRA em 2016 no site da RFB, clicando aqui.

7 – Como saber mais sobre a DIRF e RAIS 2017?

Em breve teremos um Seminário Online Gratuito sobre DIRF e RAIS e faremos o pré-lançamento do Treinamento Online Específico para DIRF e RAIS 2017.

Cadastre-se CLICANDO AQUI para receber as as informações em primeira mão.

8 – Tem grupo de Estudos sobre DIRF e RAIS no Facebook?

Também criamos um Grupo de Estudos no Facebook só para DIRF e RAIS. Clique aqui para participar!

9 – O RRA será informado no eSocial?

No evento de Remuneração (S-1200) o RRA será informado em detalhes, tal qual hoje existe na DIRF. E ainda haverá a necessidade de informar o PAGAMENTO do RRA no Evento (S-1210).

Clique aqui para participar do Grupo de Estudos no Facebook “eSocial na Prática para Empresas e Escritórios Contábeis” ou, se você trabalha em órgãos públicos, clique aqui para participar do Grupo “SPED na Administração Pública – eSocial”

Bons estudos, fique com Deus e até breve!


Zenaide Carvalho
Fanpage no Facebook: https://www.facebook.com/zpalestrante/
Publicado em http://zenaide.com.br/, 17/11/2016

Franquia Mercantec promove tarde de estudos

Visando proporcionar a troca de experiências entre usuários dos sistemas JB Software e apresentar os últimos recursos disponibilizados nos sistemas, a franquia Mercantec promoveu – entre os dias 18 e 21 de outubro – mais uma edição da tradicional tarde de estudos.

O evento já está consolidado no calendário da Mercantec, momento este em que os clientes interagem diretamente com os consultores da franquia JB Software, estreitando laços e compartilhando conhecimento.

Além das novidades nas ferramentas JB Software, todos os que se fizeram presentes tiveram a oportunidade de conhecer um pouco mais sobre o auditor do eSocial disponibilizado no JB Folha.

Ao todo foram quatro tardes de estudos nas cidades gaúchas de Bento Gonçalves e Caxias do Sul, reunindo mais de 300 pessoas.

Confira abaixo algumas fotos dos eventos:

Tarde de estudos Mercantec
Tarde de estudos Mercantec Tarde de estudos Mercantec

A JB Software e a franquia Mercantec agradecem a presença de todos!

Empossada a diretoria da novíssima Associação Sinopense dos Contadores

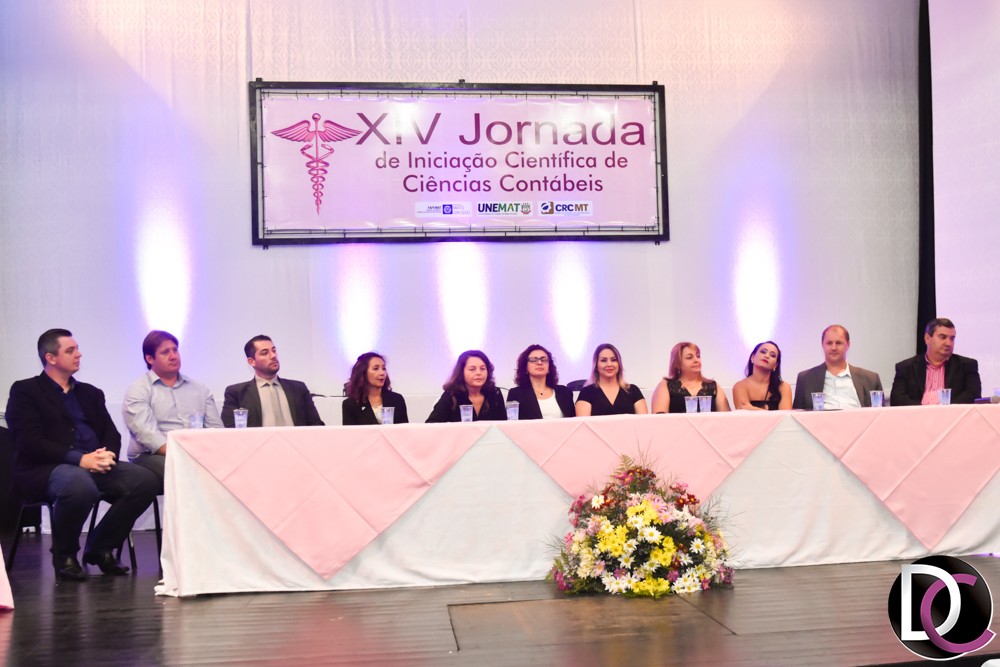
Na noite do dia 24 de Outubro, no anfiteatro da UNEMAT – Universidade do Estado de Mato Grosso, durante a XIV Jornada de Iniciação Científica de Ciências Contábeis, realizou-se a solenidade de posse da Diretoria da Associação Sinopense dos Contadores e Contabilistas – ASCCONT.

roselene__presid-_asccontA contadora Roselene Aparecida Fernandes presidirá a entidade nos próximos dois anos. O vice-presidente é Adevair Silveira Costa, secretária Divani Paulino de Jesus Lorente, segunda secretária Acir de Lima Pinto, tesoureira João Carlos Jordão, segundo tesoureiro Rogers Arivelton Fernandes, diretoras de eventos Gisela Luisa Pietzsch Grudzinski e Valdiva Rossato de Souza. Os conselheiros fiscais efetivos são: Claudete Aprerecida Mavszak, Geisson Nardi, João Carlos Giraldi, suplentes Elemar José Theobald, Gesvaldo Martelo Foss e Marcia Fresse Hernandorena.

Além de um público expressivo de profissionais e acadêmicos da área contábil, a cerimônia contou com a presença de representantes de entidades, poder dispositivo_de_honrapúblico e da sociedade em geral e, ainda, de diversos delegados do CRCMT.

Perguntada sobre o objetivo da associação, Roselene explicou que é proporcionar maior representatividade da classe no município: “queremos levar ao associado parcerias com o comércio local. Assim os membros terão descontos através de convênios e oportunidade de defender a classe. Poderemos disponibilizar cursos de profissionalização e criar possibilidades de desenvolver atividades com acadêmicos que estão em processo de formação”.

Após a posse da Diretoria, a Presidente do Conselho Regional de Contabilidade do Estado de Mato Grosso, Silvia Cavalcante, conduziu um bate papo com o tema “Ética e Responsabilidade Profissional”, onde os profissionais e acadêmicos presentes puderam interagir, trocar experiências e esclarecer dúvidas.

Ainda, durante o evento, foram sorteados diversos brindes oferecidos pelos parceiros da recém empossada Associação. E, para finalizar, foi oferecido um coquetel patrocinado pela Franquia JB Software no Estado de Mato Grosso, Ativa Assessoria, durante o qual mais uma vez os profissionais puderam interagir e trocar experiências.

A JB Software parabeniza e deseja sucesso à toda Diretoria da Associação Sinopense dos Contadores e Contabilistas, reiterando seu apoio e parceria.

silvia_e_roselene_presid-_crc-mt_e_presid-_asccont

Silvia Cavalcante – Presidente CRCMT e Roselene Fernandes – Presidente da ASCCONT

diretoria_asccont

Diretoria da ASCCONT


marlene__silvia_e_roselene

Marlene Costa, Silvia Cavalcante e Roselene Fernandes

marlene__dra-_valdiva__silvia_e_roselene

Marlene Costa, Valdiva Rossato de Souza, Silvia Cavalcante e Roselene Fernandes

roselene_e_divani_paulino

Roselene Fernandes e Divani Paulino

roselene_e_adevair_silveira_da_costa

Roselene Fernandes e Adevir Silveira da Costa

elisiane_e_fernando

Elisiane de Castro e Fernando Kroth – Ativa Assessoria, Franquia JB Software MT

klayton_gona%c2%a7alves_-_ecocentauro

Kleyton Gonçalves – Ecocentauro

geisson_nardi_e_ana_flavia_soares__coord-_contabeis_fasipe

Geisson Nardi e Ana Flávia Soares – Coord Contábeis

bate_papo_-_etica_e_responsabilidade_profissional

Bata papo sobre ética e responsabilidade profissional

4703_dsc_3907

Rogers Arivelton Fernandes, Roselene Fernandes e João Carlos Jordão

jaqueline_e_queli_-_ost_contabilidade

Jaqueline e Queli da OST Contabilidade

marlene_costa_-_delegada_crc-mt_sinop

Marlene Costa – Delegada CRCMT de Sinop

lairton_biesdorf__delegado_crc-mt_paranatia_e_sua_esposa_rayza_della_colleta_biesdorf

Lairton Biesdorf – Delegado CRCMT de Paranaíta, acompanhado de sua esposa Rayza